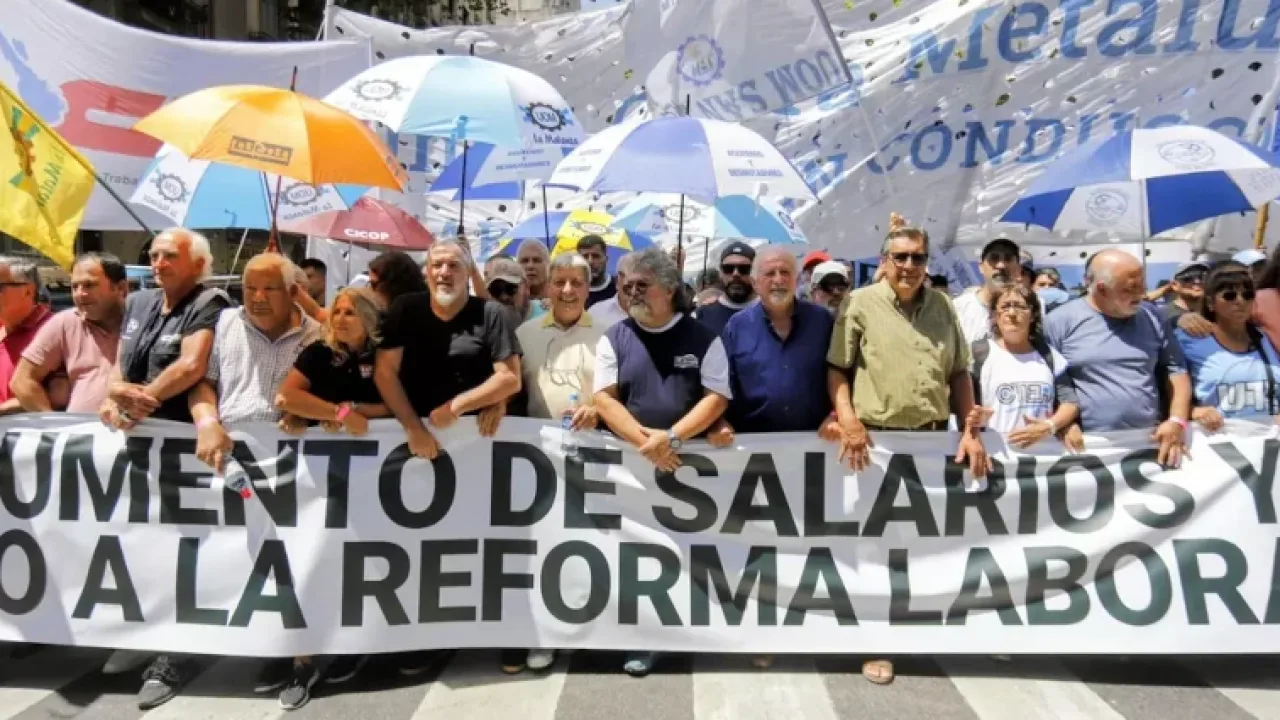
La creación del Fondo de Asistencia Laboral —inspirado en el modelo de la UOCRA— se presenta como una solución para reducir la incertidumbre indemnizatoria de las empresas, pero esconde una transferencia de recursos que pone en alerta la sostenibilidad del sistema previsional.
¿Qué es el Fondo de Asistencia Laboral?
A diferencia del sistema tradicional (Art. 245 de la LCT), donde el empleador debe pagar la indemnización con recursos propios al momento del despido, este nuevo esquema permite que las empresas realicen un aporte mensual obligatorio para "pre-financiar" esa contingencia.
- El mecanismo: Es un aporte del 3% sobre la remuneración mensual del trabajador.
- La gestión: Estos fondos no quedan en la empresa, sino que se depositan en una caja que debe ser reglamentada y que, según advierten analistas, podría ser gestionada a través de seguros o fideicomisos financieros (la denominada "timba financiera").
El impacto en la ANSES: Menos aportes, mayor déficit
La mayor preocupación radica en la procedencia de ese 3%. Históricamente, los aportes y contribuciones patronales tienen destinos específicos: jubilaciones (SIPA), salud (obras sociales) y asignaciones familiares.
Al desviar un porcentaje del salario hacia un fondo privado o de capitalización individual para cubrir despidos:
- Reducción del flujo al SIPA: El Sistema Integrado Previsional Argentino (SIPA), gestionado por la ANSES, deja de percibir esa masa de dinero que antes formaba parte de las contribuciones destinadas a la seguridad social.
- Efecto en las Jubilaciones: La ANSES se financia aproximadamente en un 50% con aportes y contribuciones de trabajadores en actividad. Al disminuir este porcentaje, el Estado debe compensar el déficit con impuestos generales o, en el peor de los casos, mediante el ajuste de las prestaciones vigentes.
Del Seguro Solidario a la Capitalización Individual
El riesgo que señalan especialistas en derecho laboral es el cambio de paradigma. El sistema de la ANSES es **solidario** (los que trabajan hoy pagan a los que se jubilan hoy).
El FAL, en cambio, se asemeja a una cuenta de capitalización individual.
Si un trabajador tiene 30 años de antigüedad y nunca es despedido, ese 3% acumulado durante décadas queda en una caja que genera intereses.
La gran pregunta es: ¿quién se queda con la rentabilidad de ese dinero? Mientras el sistema previsional público se descapitaliza, los fondos de cese se convierten en una masa de capital atractiva para el mercado de valores.
Incertidumbre en las Pymes
Si bien el discurso oficial sostiene que esto beneficiará a las pequeñas y medianas empresas para evitar "el cierre ante un juicio", el costo operativo mensual aumenta.
- Costo fijo: La Pyme ahora debe sumar un 3% extra a su carga mensual de forma ineludible, sea cual sea su situación financiera.
- Litigiosidad: Como bien advirtió el abogado Rodrigo Diello, la desaparición de multas por falta de registro no elimina el derecho del trabajador a reclamar por vía civil, lo que podría generar un escenario de "doble costo": pagar el fondo mensual y, ante un conflicto, enfrentar un juicio civil.
El Impacto en Números: Un agujero fiscal de US$ 2.600 millones
La implementación del FAL no es un movimiento neutro para el Estado. Según informes técnicos recientes (febrero 2026) del Instituto Argentina Grande (IAG) y el Centro CEPA, el desvío de estos fondos representa una cifra alarmante:
- Pérdida para ANSES: Se estima que la ANSES dejará de recaudar aproximadamente u$s 2.600 millones anuales (equivalentes al 0,37% del PBI).
- Compensación Patronal: La reforma establece que el aporte al FAL se compensa con una reducción equivalente en las contribuciones patronales. Esto significa que el empleador tiene "costo cero", pero el sistema previsional pierde ese ingreso de forma permanente.
- Comparativa de Gasto: Para dimensionar la cifra, los recursos que el Estado resigna son superiores a la suma del presupuesto nacional destinado a Ciencia y Tecnología, el mantenimiento de rutas y el presupuesto de hospitales de alta complejidad como el Garrahan.
¿Cómo afecta esto a los jubilados actuales?
El sistema previsional argentino funciona bajo un esquema de reparto solidario.
Esto significa que las jubilaciones de hoy se pagan, en gran medida, con los aportes y contribuciones de los trabajadores activos de hoy. La introducción del FAL rompe esta cadena de dos maneras críticas:
- Agravamiento del Déficit Previsional: A junio de 2025, el sistema ya mostraba un déficit de aproximadamente $10 billones, cubierto con otros impuestos (como el IVA o el Impuesto al Cheque). Al quitarle el 3% de los aportes directos, la brecha se ensancha, obligando al Estado a emitir deuda o a profundizar los ajustes para mantener el equilibrio fiscal.
- Pérdida de Poder Adquisitivo: El desfinanciamiento reduce el margen para otorgar bonos compensatorios. Actualmente, el bono previsional de $70.000 permanece congelado desde marzo de 2024; analistas señalan que, de haberse actualizado por inflación, hoy debería superar los $180.000. El FAL compite directamente por esos mismos recursos que podrían usarse para mejorar los haberes mínimos.
- Riesgo de Informalidad: Al facilitarse el despido mediante este fondo, se prevé un aumento de la rotación laboral. El aumento de la informalidad podría restar otros u$s 4.000 millones adicionales en aportes, comprometiendo no solo las jubilaciones, sino también las Asignaciones Familiares y el presupuesto del PAMI.
Conclusión: ¿Quién financia a quién?
En términos prácticos, el nuevo esquema traslada el costo del despido desde el patrimonio de la empresa hacia la caja común de los jubilados.
Mientras que antes el empleador pagaba la indemnización solo cuando decidía rescindir un contrato, ahora el sistema previsional financia esa "previsibilidad" empresaria con una reducción de sus ingresos corrientes.
Un futuro por reglamentar
La implicancia en el financiamiento de la ANSES es directa y proporcional: cada peso que se desvía al FAL es un peso menos para el sistema de seguridad social nacional.
El éxito o fracaso de esta medida dependerá de la reglamentación final, pero el antecedente de las AFJP sobrevuela la discusión: la privatización de los ahorros laborales suele terminar en un debilitamiento del brazo protector del Estado para los más vulnerables.
Nota de la Redacción: Esta transferencia de recursos del "trabajo al capital" es el punto que genera mayor fricción en la justicia, ya que pone en duda la progresividad de los derechos sociales consagrados en la Constitución Nacional.
Redacción RPD Noticias