A casi 50 años de la Ley que construyó el Poder Bancario
El origen, una ley de la Dictadura. Para entender cómo llegamos hasta acá, hay que volver medio siglo atrás.
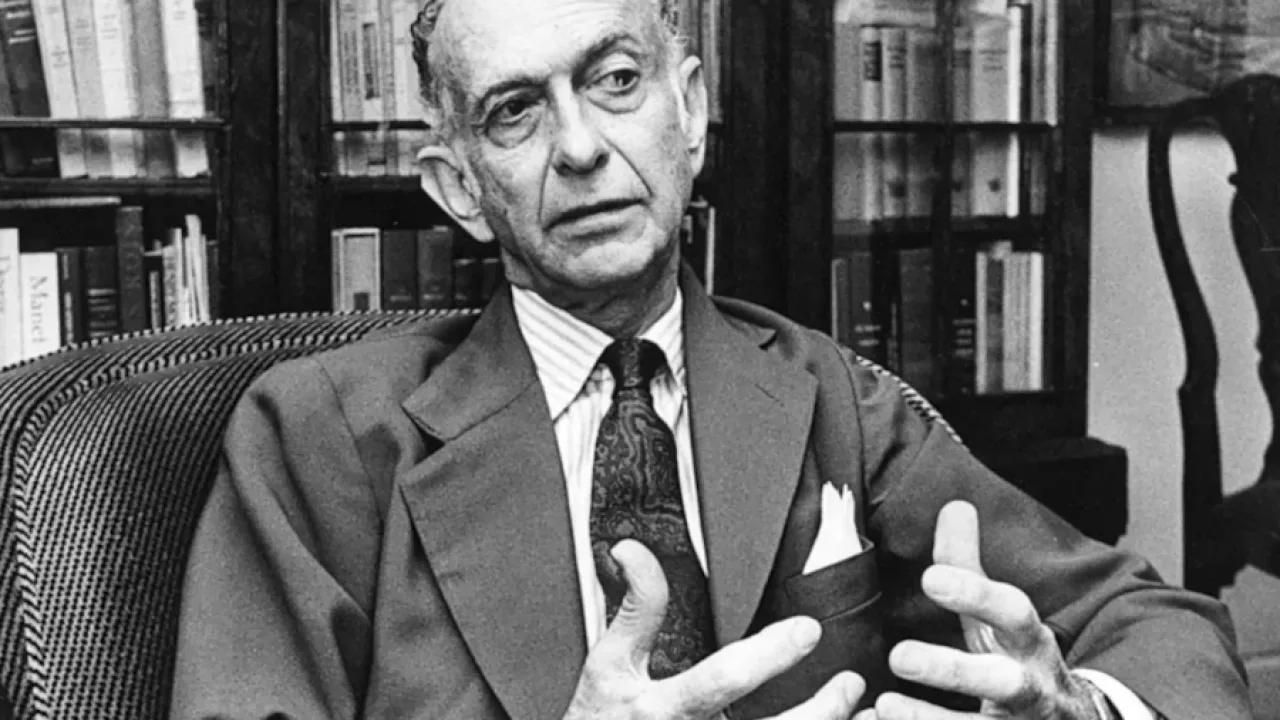
El 14 de febrero de 1977, en plena dictadura cívico-militar, el régimen de Jorge Rafael Videla sancionó la Ley de Entidades Financieras — la Ley 21.526 — que no fue debatida en ningún parlamento, sino avalada por la Comisión de Asesoramiento Legislativo, la CAL, el organismo militar que reemplazó al Congreso durante el Proceso de Reorganización Nacional.
Esa ley sigue vigente hoy.
¿Qué hizo exactamente?
Desreguló el sistema financiero, liberalizó las tasas de interés y descentralizó los depósitos.
El resultado fue inmediato: el número de entidades pasó de unas 800 a 400 en apenas tres años, pero con una trampa.
La concentración no fue a menos, fue al revés: proliferaron los bancos privados, que pasaron de 60 a 180 en poco tiempo, con la libertad de captar depósitos del público, prometer tasas altísimas a plazo fijo y especular con ese dinero sin la obligación de volcarlo al Banco Central ni a la economía productiva.
El efecto fue deliberado: si un empresario podía duplicar o triplicar su capital en tres meses en un plazo fijo, ¿para qué invertir en una fábrica? La ley destruyó el incentivo productivo y construyó el reino de la especulación financiera.
Las víctimas silenciosas: cooperativas y entidades locales
Al mismo tiempo, desaparecieron las instituciones que servían a los sectores populares: las cajas de crédito, las cooperativas, las entidades locales.
La reforma les quitó la capacidad de captar depósitos. Solo los grandes bancos podían hacerlo. Más concentración, menos competencia.
Una herencia que se fue consolidando
Lo que vino después es historia conocida — y presente.
Ese sistema se fue fortaleciendo con cada gobierno: con Alfonsín, se consolidó con el menemismo, y en los últimos 15 años los bancos ganaron más dinero que en 200 años de historia económica argentina.
Hoy la herencia de esa ley se siente en lo cotidiano.
Todo pasa por un banco: el sueldo, el crédito, el transporte. La tarjeta SUBE que cargamos es un instrumento financiero que alimenta al sistema. La tarjeta de crédito es la principal fuente de ganancia bancaria — ya no las empresas o la industria, sino los intereses y comisiones que pagan los trabajadores.
El bolsillo de los trabajadores como fuente de ganancia
Hubo un cambio estructural en quién financia a los bancos: antes, sus ganancias venían de prestarle al sector productivo; ahora, vienen del bolsillo de los que trabajan.
Los intereses de la tarjeta de crédito, las comisiones de los comercios, el fideicomiso financiero detrás de cada transacción: esa es la nueva arquitectura de la rentabilidad bancaria.
La financierización de la vida cotidiana y sus efectos políticos
Y eso, señalan quienes analizaron esta historia, no es solo económico. Es político.
La financierización de la vida cotidiana cambia la percepción, cambia los comportamientos, puede incluso cambiar el voto.
Cuando alguien vive endeudado, atrapado en ciclos de crédito permanente, pierde autonomía frente a quienes administran ese sistema.
Una ley de la dictadura. Casi cincuenta años después, todavía vigente.
Producción periodística: Daniel Barrios
Producción ejecutiva: Mara Sepulveda
Conducción: Marcelo Telez
Dirección: Bernardo Torres
El Trillo Cooperativa de Trabajo de Comunicación
Agenda 3